10月12日,乘联分会交出9月成绩单,里面藏着两个方向相反的信号:狭义乘用车零售161.8万辆,同比下滑28.0%;同期新能源零售渗透率67.0%,同比提升9.1个百分点,双双刷新历史纪录。总量在失速,结构在狂奔。这不是一次普通的"金九不旺",而是中国车市完成度最高的一次结构性换挡——当电动化替代进入后半段,增长逻辑已经从"多卖车"变成"换掉油车"。而在这场换挡里,最先感到寒意的,恰恰是曾经最被看好的增程。
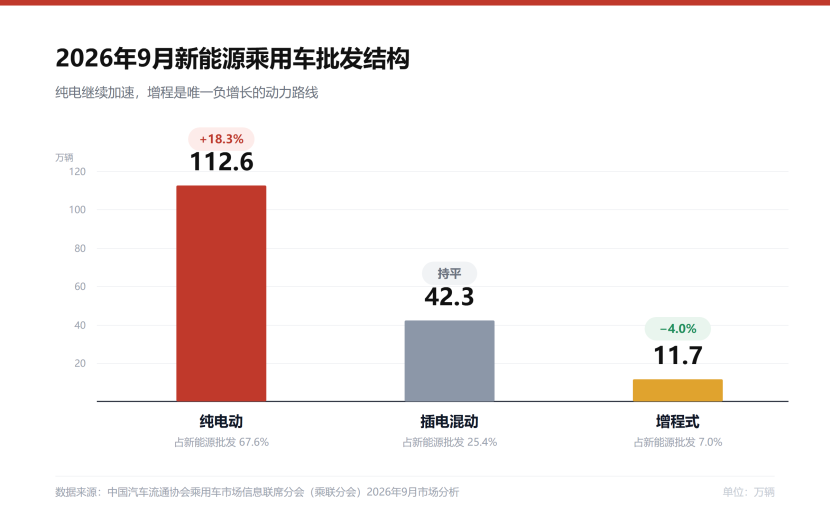
2026年9月新能源三路线批发量及同比变化(数据来源:乘联分会)
一、金九不旺:不是没人买车,是没人"换新车"
9月的数据,单看零售会让人心头一紧。狭义乘用车零售161.8万辆,同比下滑28.0%,1—9月累计零售1333.4万辆,同比下滑21.7%。连续多年被车企视为年度冲刺起点的"金九",今年几乎没有兑现。
原因并不神秘。乘联分会秘书长崔东树的解释是四重因素叠加:中秋假期前移至9月下旬,假期当周销量明显走弱;去年同期部分省份补贴退出前催生集中抢购,形成超高基数;持续高油价压制燃油车消费;AI 产业链推高内存与芯片价格、供给偏紧,拖慢了新车投放节奏。
但真正值得琢磨的,是数据内部的结构。9月常规燃油乘用车零售53万辆,同比下降43%,其中纯燃油车下滑49%;而普通混合动力车型逆势上涨25%。同期新能源零售渗透率67.0%,自主品牌新能源渗透率更是高达84.5%,豪华品牌44.9%,主流合资仅15.9%。
这几个数字放在一起,指向一个清晰的事实:市场并没有消失,它只是被替换了。在一个总量收缩的市场里,燃油车以每年四成以上的速度让出份额,新能源以渗透率新高的方式接过盘子。所谓"金九不旺",本质是替代进度已经到了后半程——该换车的人,很多已经换过了。
二、增程的黄金时代,结束得比预想更快
如果说2026年车市有一条最陡的曲线,那一定是增程。
这条赛道曾经是行业里最标准的增长故事:2021年到2025年连续五年增长,2024年批发51.4万辆、同比增长78.7%,2025年进一步扩张到123万辆,占新能源市场超过10%的份额。理想靠它跑通了盈利模型,问界靠它站上了一线,零跑靠它坐稳了性价比标签。彼时"增程真香"几乎是不需要论证的共识。
转折发生在2026年。5月,国内增程车型批发销量9.5万辆,同比下滑24.9%,创下近五年最大单月跌幅;1—5月累计41万辆,同比下滑9.7%,市场份额从去年同期的10.3%收缩至7.0%。全市场月销突破5000辆的增程车型仅剩三款,新能源销量前十榜单里只剩一款带增程版本。到9月,增程批发11.7万辆,同比仍在负增长(-4%),而同期纯电批发112.6万辆,同比增长18.3%,插混42.3万辆基本持平。
头部玩家的转向最能说明问题。理想汽车2025年5月交付40856台,几乎全部由增程贡献;2026年5月整体交付33350台,纯电i系列已连续三个月月销超过2万台,单月增程销量减少近2.9万辆——这个减量,几乎等于整个增程大盘的同比减量。问界M8、M9的增程版本上半年销量分别下滑39.9%和62.9%。连"增程性价比之王"零跑,纯电与增程的销量比例也从去年的7:3变成了8:2。
放大到全行业看,5月纯电销量已经是增程的7倍多,新势力阵营的纯电占比从2024年的59%升至81%。数据不会说谎:这不是一次季节性淡季,而是技术路线层面的结构性拐点。
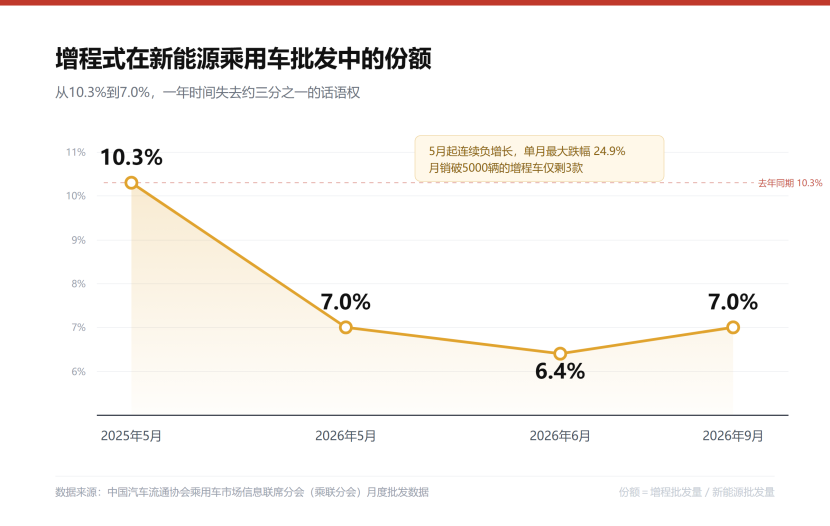
增程式在新能源乘用车批发结构中的份额变化(数据来源:乘联分会)
三、三张牌同时失效:成本、补能与政策
增程的崛起,靠的是一套完整的差异化叙事:充电基建不完善、纯电补能慢、电池太贵。所以"短途用电省钱、长途用油无忧"听起来完美。2026年,这三张牌几乎同时失效。
第一张是成本牌。作为核心原材料,碳酸锂价格早已从2022年60万元/吨的高位回落,电池包均价从2023年的910元/kWh降到620元/kWh,纯电与增程的成本差基本被抹平。当一块大电池不再昂贵,"用发动机换电池"的性价比逻辑就站不住了。
第二张是补能牌。全国充电基础设施已超过2200万个,公共充电桩突破500万根,高速服务区快充覆盖率持续提升;800V高压平台大规模量产后,10—15分钟补能300公里以上成为主流水平。增程独占的"长途无焦虑",正在被超充网络一点点稀释。
第三张是使用成本与政策牌。受国际局势影响,油价节节攀升,5月汽油价格同比涨幅扩大到23.5%。增程车主日常通勤几乎全用电,却要长期背负一套燃油系统的重量、保养与故障率。而政策端的收紧更为直接:2026年起,增程车型享受购置税优惠必须同时满足WLTC工况纯电续航不低于100公里、馈电油耗优于同级燃油车30%两项条件——早期那批小电池增程产品,首当其冲。
综合来看:成本、补能、政策三条线同时收紧,增程的差异化叙事被逐一拆解——这不是某家车企的失误,而是整个行业技术水位上涨的结果。
800V超充与大规模充电网络,正在瓦解增程"补能焦虑"的护城河
四、增程没有死,它在"纯电化"
但把增程判死刑,同样是一种懒惰的判断。
真实发生的是分化。理想在L8发布会上抛出的"5C增程",电池容量72.7kWh,CLTC纯电续航430公里,10分钟可补能70%,综合续航实测1779公里;零跑给全尺寸SUV D19配上了80.3度的大电池增程版本。与此同时,小米拿到增程生产资质正式入局,上汽大众首台EA211增程器下线——新玩家仍在进场,只是进场的方式变了。
把这些产品摆在一起会发现一个共同点:它们都在拼命把"电"的部分做大,把"油"的部分做小。所谓"超级增程",本质是一台带着备用发电机的纯电车。
这也是我对增程的基本判断:它不会消失,但会从一条"技术路线"降级为一种"产品配置"。低纯电续航、小电池的入门级增程将加速出清,活下来的必须同时具备大电池、高纯电续航和高效率。换句话说,增程的自我救赎方向,是向纯电靠拢——而这本身,就是纯电的胜利。
五、真正的增量,在海上
国内市场进入替代尾声,增量去哪儿了?答案写在出口数据里。
9月乘用车出口(含整车与CKD)91.7万辆,同比增长73.7%,占乘用车厂商销量的36%——去年同期这个比例只有19%。也就是说,厂商每批发三辆车,就有一辆以上卖到了海外。其中自主品牌出口81.2万辆,同比增长75%;新能源占出口总量的60.8%,同比提升21个百分点;新能源出口中纯电占60.5%,插混占34.2%,正在发展中国家快速铺开。
崔东树的判断是,出口已经超越内需,成为部分车企的核心关注点,有效稳住了批发与利润,出口占车企总量70%的厂商正在快速增多。
但这条曲线也有它的天花板。欧盟关税、本地化率要求、合规审查,意味着"整车出口"的红利期是有限的。中国车企真正的下一站,是产能出海与技术出海——从卖车,到建厂,到输出平台与供应链。这条路更重、更慢,但也更难被关税挡住。
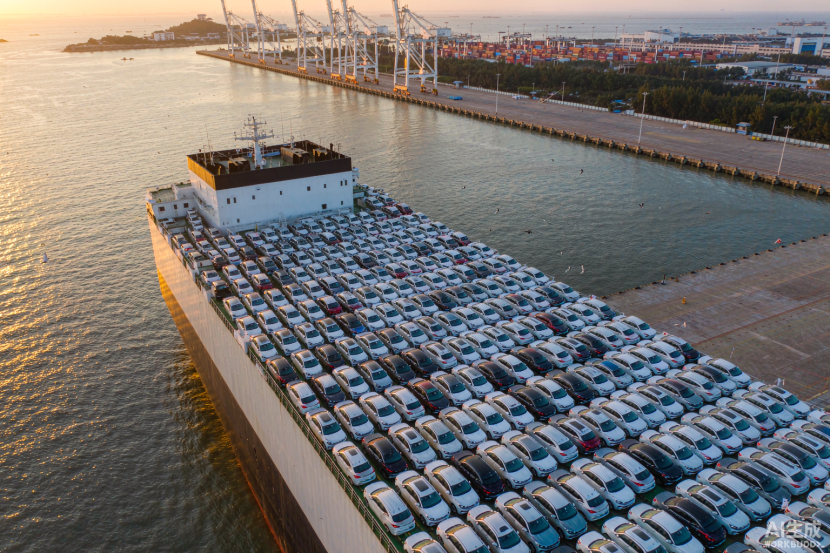
出口成为车企的核心增长引擎:9月每三辆批发新车中就有一辆以上销往海外
六、写在换挡期:三个判断
第一,纯电在新能源内部的份额会稳定在七成以上,插混守在四分之一左右,增程作为独立赛道将逐步消失、作为配置长期存在。2027年之前,这个格局基本定型。
第二,价格战不会以2023年那种方式重启,但"结构性降价"会持续。电池成本下行给了纯电继续下探的空间,燃油车只能被动跟跌。价格不再由营销决定,而由成本曲线决定。
第三,竞争焦点正从"动力形式"转向"补能体验+智能化"。谁拥有自建超充网络、谁的智驾能真正跑通城区,谁就掌握定价权。而没有补能体系、没有智驾能力的中小品牌,会被挤到价格带的底部。
中国汽车产业用五年时间把电动化做成了共识,接下来的五年,要比拼的是谁能把这件事做得更扎实。换挡期从来不舒服,但每一次换挡,都是一次重新排位的机会。
—— 资深汽车媒体人 · 行业观察炒股配资安全
长富资本提示:文章来自网络,不代表本站观点。
- 上一篇:真正实盘配资 重温《莲花楼》:看懂李相夷、乔婉娩与肖紫衿的情感纠葛
- 下一篇:没有了
相关文章


热点资讯


